
สศช.เตือนการเมืองโลกป่วนศก. ‘ฝรั่งเศส-เยอรมนี’ เลือกตั้ง กระทบทุน-ค่าเงินผันผวน
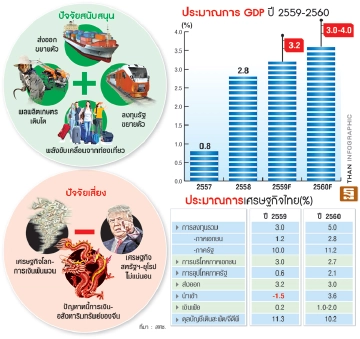
สศช.เตือนรับมือการเมืองโลกป่วนเศรษฐกิจฟื้นตัวช้า เงินทุนเคลื่อนย้ายและค่าเงินผันผวน คาดจีดีพีปีหน้าโต 3-4% โดยไม่จำเป็นต้องกระตุ้นพิเศษ แนะนโยบายคลังกระจายรายได้-เพิ่มประสิทธิภาพลงทุนระยะยาวรับปัจจัยอัตราดอกเบี้ยตํ่าหนุน
นายปรเมธี วิมลศิริ เลขาธิการ สำนักงานคณะกรรมการพัฒนาเศรษฐกิจและสังคมแหล่งชาติ (สศช.) เปิดเผยแนวโน้มภาวะเศรษฐกิจไทยช่วงที่เหลือของปี 2559 และต่อเนื่องถึงปี 2560 ว่า ยังมีความเสี่ยงที่จะผันผวนจากสถานการณ์ทางการเมืองของโลก จะมีหลายเหตุการณ์ที่ต้องจับตาและอาจจะมีผลต่อเศรษฐกิจโลกประการแรกทิศทางและแนวนโยบายทรัมป์หลังผลเลือกตั้งของสหรัฐ ประการต่อมา ผลการลงประชามติรัฐธรรมนูญในอิตาลีวันที่ 4 ธันวาคมปีนี้ ประการที่ 3. การใช้อำนาจตามมาตรา 50 ภายใต้สนธิสัญญาลิสบอนฉบับปี 2552 ของอังกฤษในเดือนมีนาคม 2560 และผลการเจรจาเกี่ยวกับความสัมพันธ์ทางเศรษฐกิจกับสหภาพยุโรป (Brexit)
ประการที่ 4 การคาดการณ์และผลการเลือกตั้งในวันที่ 23 เมษายน2560 ของฝรั่งเศส ประการที่ 5 การคาดการณ์การเลือกตั้งในช่วงเดือนสิงหาคมถึงตุลาคม 2560 ของเยอรมนี ประการที่ 6 ปัญหาความอ่อนแอของสถาบันการเงินในยุโรป ประการสุดท้ายปัญหาในภาคการเงินและภาคอสังหาริมทรัพย์จีน
“เหตุการณ์ดังกล่าวอาจส่งผลต่อการฟื้นตัวของเศรษฐกิจโลกและทิศทางการดำเนินนโยบายของประเทศสำคัญๆ ซึ่งจะทำให้การเคลื่อนย้ายเงินทุนและค่าเงินมีความผันผวนมากขึ้น”
การดำเนินนโยบายการเงินการคลังในปี 2560 จะดำเนินนโยบายให้สอดคล้องกับภาวะเศรษฐกิจ ซึ่งปัจจัยเสี่ยงจากเศรษฐกิจโลกยังไม่ส่งผลกระทบไทยเป็นพิเศษในขณะนี้ และเศรษฐกิจไทยยังมีปัจจัยบวกเป็นตัวช่วยให้ฟื้นกลับมามากขึ้น
“หากอยู่ในภาวะปกติ ไม่จำเป็นต้องกระตุ้นเศรษฐกิจ แต่รัฐอาจจะปรับฐานหรือกระจายรายได้และเพิ่มประสิทธิภาพการลงทุนระยะยาว ส่วนมาตรการการเงินก็เอื้ออำนวยต่อการลงทุน จากอัตราดอกเบี้ยที่อยู่ในระดับต่ำ”
ทั้งนี้เดือนตุลาคม 2559 อัตราดอกเบี้ยเงินฝากที่แท้จริงอยู่ที่ 1.06% ต่อปี และอัตราดอกเบี้ยเงินกู้ลูกค้ารายใหญ่ชั้นดีที่แท้จริงอยู่ที่ 5.93% ต่อปี
ส่วนภาวะเศรษฐกิจไทยปี 2560 มีแนวโน้มขยายตัว 3.0-4.0% ปรับตัวดีขึ้นอย่างต่อเนื่องจากการขยายตัว 2.8% ในปี 2558 และคาดว่าทั้งปี 2559 จะขยายตัว 3.2% (21พ.ย.2559) ซึ่งอยู่ในช่วงการประมาณการ 3.0-3.5% (เมื่อ 15 ส.ค.2559)
ทั้งนี้อัตราการขยายตัวของเศรษฐกิจไทยปีหน้าอยู่บนสมมติฐานเศรษฐกิจโลกในปี 2560 จะขยายตัว 3.3% เร่งตัวขึ้นจาก 3.1% ในปี2559 ตามการขยายตัวเร่งขึ้นของเศรษฐกิจสหรัฐอเมริกา ที่ขยาย 2.2% จาก 1.7% อินเดียและญี่ปุ่น 1.0%
การปรับตัวดีขึ้นของเศรษฐกิจโลกจะเป็นปัจจัยสนับสนุนให้ปริมาณการค้าโลกขยายตัวเร่งขึ้นเป็น 3.6% จาก 2.6% ราคาน้ำมันและราคาสินค้าโภคภัณฑ์ ปรับตัวเพิ่มขึ้นหลังผ่านจุดต่ำสุดในปี 2559 แม้เศรษฐกิจจีนขยายตัว 6.4% ชะลอตัวลงจาก 6.6% และกลุ่มประเทศยูโรโซน 1.4% จาก 1.6% สะท้อนแนวโน้มชะลออย่างช้าๆ
นอกจากนี้เศรษฐกิจกลุ่มประเทศอุตสาหกรรมใหม่(NIEs) และกลุ่มประเทศอาเซียนปรับตัวดีขึ้นอย่างต่อเนื่อง โดยกลุ่ม NIEs นั้นคาดว่าเศรษฐกิจเร่งตัวขึ้นทั้ง เกาหลีใต้ ไต้หวัน ฮ่องกง สิงคโปร์จะขยายตัว 3.0% 1.8% 2.2% 2.5% ตามลำดับ เช่นเดียวกับเศรษฐกิจกลุ่มประเทศอาเซียนที่เร่งตัวขึ้นทั้ง อินโดนีเซีย 5.2% มาเลเซีย 4.2% ฟิลิปปินส์ 7.2% และเวียดนาม ขยายตัว 6.4%
ต่อข้อถามแนวโน้มเศรษฐกิจในไตรมาส 4 ของปีนี้ เลขาธิการสศช.กล่าวว่า เศรษฐกิจไตรมาส 4 นั้นอาจชะลอตัวเล็กน้อย ซึ่งยังไม่แน่ใจด้านภาคท่องเที่ยวจึงรอดูข้อมูลเดือนตุลาคม แต่หากดูจากผลสำรวจนักท่องเที่ยวจีนยังมีนักท่องเที่ยวให้ความสนใจท่องเที่ยวในภูเก็ต กรุงเทพฯและเชียงใหม่ ดังนั้นหากสามารถทำความเข้าใจเกี่ยวกับการแก้ปัญหาทัวร์ศูนย์เหรียญเพื่อไม่ให้นักท่องเที่ยวโดนหลอกหรือจ่าเงินเพิ่มเชื่อว่าความเชื่อมั่นจะกลับมา
“กรณีที่เผื่อไตรมาส 4 ว่าเศรษฐกิจอาจชะลอตัวเล็กน้อยนั้น เพราะเป็นช่วงเข้าสู่การไว้ทุกข์ และอีกส่วนจากการเอาผิดกับบริษัททำผิดกฎหมายจากทัวร์ศูนย์เหรียญ แต่เวลานี้ตัวเลขภาคท่องเที่ยวยังไม่แสดงอะไรมากเพียงแต่นักท่องเที่ยวที่ผ่านท่าอากาศยานเพิ่มในอัตราชะลอลง ”
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 36 ฉบับที่ 3,212 วันที่ 24 - 26 พฤศจิกายน 2559


