
การเลือกตั้งประธานาธิบดีสหรัฐฯ กับสิ่งที่นักลงทุนควรตระหนัก
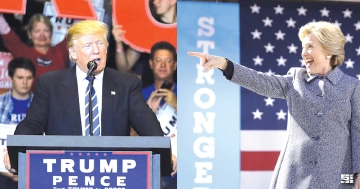
ในผลสำรวจความคิดเห็นล่าสุดระบุชี้ชัดว่า นางฮิลลารี คลินตัน ตัวแทนพรรคเดโมแครต มีคะแนนนำอยู่พอสมควร และนายโดนัลด์ ทรัมป์ ตัวแทนพรรครีพับลิกัน ก็กำลังดิ้นรนเพื่อทำคะแนนตีตื้น ทั้งนี้ ในทัศนะของ โทมัส คอสเทิร์ก นักเศรษฐศาสตร์อาวุโส แห่งธนาคารสแตนดาร์ดชาร์เตอร์ด ผลสำรวจความคิดเห็น (หรือโพลล์) อาจไม่ได้ทำให้เห็นภาพทั้งหมด และในความจริง คะแนนความนิยมระหว่างทั้งสองผู้แย่งชิงตำแหน่งประธานาธิบดีสหรัฐฯ อาจใกล้เคียงกว่าที่คิด และตลาดเงินอาจต้องเฝ้าจับตาอย่างใกล้ชิดไปจนถึงเดือนพฤศจิกายน (ช่วงเวลาลงคะแนนเสียง) ก็เป็นได้
ต่อไปนี้เป็นทัศนะของนักเศรษฐศาสตร์อาวุโสท่านนี้ เกี่ยวกับแนวโน้มความเป็นไปได้ว่าอะไรจะเกิดขึ้น และปฏิกิริยาของตลาดการเงินจะเป็นอย่างไร หากฝ่ายใดฝ่ายหนึ่งเป็นผู้กำชัยชนะ
ถ้าคลินตันชนะ
ถ้านางฮิลลารีคลินตันได้รับชัยชนะที่มาพร้อมกับรัฐสภาที่แบ่งฝักฝ่ายอย่างเห็นได้ชัด เราคงได้เห็นเทรนด์ปัจจุบันดำเนินต่อไปในอนาคต กล่าวคือผลตอบแทนพันธบัตรสหรัฐฯอาจปรับตัวลงอย่างต่อเนื่องในช่วง 6 – 12 เดือนข้างหน้า และทำให้การแสวงหาพันธบัตรที่ให้ผลตอบแทนสูงกว่าในบรรดาประเทศตลาดเกิดใหม่น่าสนใจยิ่งขึ้น
“เมื่อมองในมุมกว้าง เราคาดว่าเศรษฐกิจในประเทศแถบทวีปเอเชียจะได้รับผลกระทบน้อยมากถ้าคลินตันได้รับเลือกให้เป็นประธานาธิบดีสหรัฐฯ คนต่อไป ที่กล่าวเช่นนี้ก็เพราะบทบาทของสหรัฐฯ ถดถอยลงไปมากเมื่อเทียบกับในอดีต สหรัฐฯ มิได้เป็นประเทศทรงอิทธิพลอีกต่อไป ในปัจจุบันการเติบโตของทวีปเอเชียและโลกได้รับแรงหนุนจากจีนและทวีปเอเชีย (ไม่รวมญี่ปุ่น) เป็นหลัก”
โดยรวมแล้ว ถ้าคลินตันกำชัยจากการเลือกตั้งก็อาจเป็นเหมือน “เหล้าเก่าในขวดใหม่” โดยนักลงทุนควรตระหนักว่า วัฏจักรของธุรกิจสหรัฐฯนั้นอยู่ในช่วงท้าย และอาจพบกับการชะลอการเติบโตระหว่างปีค.ศ. 2017-2018 ที่จริงแล้วการหดตัวของจีดีพีและยอดขายรถยนต์อาจบ่งบอกถึงสัญญาณที่ว่าการเจริญเติบโตทางเศรษฐกิจสหรัฐฯอาจเริ่มชะลอตัวแล้ว
หากได้รับชัยชนะจากเลือกตั้งเป็นประธานาธิบดีสหรัฐฯ นางฮิลลารี คลินตันอาจเผชิญกับความผันผวนทางเศรษฐกิจ และความกังวลว่านโยบายทางการเงินอาจไม่พร้อมต่อการรับมือการชะลอตัวทางเศรษฐกิจในอนาคต
ถ้าทรัมป์ชนะ
ในขณะที่นางฮิลลารีเป็นตัวแทนที่จะสานต่อนโยบายของนายบารัค โอบามา ประธานาธิบดีคนปัจจุบันจากพรรคเดโมแครต ในทางกลับกัน นายทรัมป์ ก็เป็นตัวแทนของนโยบายที่เป็นฝ่ายตรงข้าม
โดยหลักการ ทรัมป์ประกาศตัวว่า เขาเป็นตัวแทนที่ทำเพื่อภาคธุรกิจ แต่ขณะเดียวกัน นโยบายของเขาก็หันหลังให้กับการช่วยเหลือผู้อพยพ การค้าข้ามพรมแดน และมีนโยบายต่างประเทศที่ปิดกั้น ซึ่งอาจสร้างความสูญเสียให้การเติบโตทางธุรกิจของสหรัฐอเมริกา และเพิ่มความตึงเครียดต่อการเมืองระหว่างประเทศ รวมทั้งความสัมพันธ์ของสหรัฐฯ กับนานาประเทศ
“เมื่อเจาะลึกลงไป เรามีความเห็นว่าชัยชนะของโดนัลด์ ทรัมป์ อาจทำให้ความผันผวนของเงินสกุลเอเชียกำเริบขึ้นมาอีกครั้ง โดยเฉพาะอย่างยิ่งเงินสกุลหยวนของจีน และเงินสกุลวอนของเกาหลีใต้ อ้างอิงจากแนวทางนโยบายของทรัมป์ที่มีต่อประเทศคู่ค้าในทวีปเอเชีย นอกจากนี้ เรายังคาดว่าถ้าทรัมป์ได้รับชัยชนะในการเลือกตั้ง จะทำให้ผลตอบแทนพันธบัตรสหรัฐ (US Treasury yields) ถีบตัวสูงขึ้น เพราะตลาดต้องปรับตัวเลขผลตอบแทนชดเชยกับความเสี่ยงที่เพิ่มขึ้น ผู้ซื้อพันธบัตรสหรัฐฯ ที่เป็นชาวต่างชาติจะมีท่าทีอย่างไร ถ้าทรัมป์ได้รับชัยชนะเป็นอะไรที่ต้องจับตาดูกันต่อไป”
แนวนโยบายและท่าทีของนายทรัมป์มีส่วนมาจากความตกต่ำของเศรษฐกิจสหรัฐฯ โดยจากวิกฤติเศรษฐกิจระหว่างปีค.ศ. 2008-2009 เศรษฐกิจสหรัฐฯมีการฟื้นตัวและทำได้ดีกว่าประเทศที่พัฒนาแล้วหลายประเทศ แต่พบว่ารายได้ยังกระจายตัวอย่างไม่เท่าเทียมกัน รายได้เฉลี่ยประชากรอยู่ในภาวะชะงักงันสร้างความแตกแยก กระแสการค้ายุคโลกาภิวัตน์และสินค้านำเข้าราคาถูกสร้างความปั่นป่วนให้กับภาคการผลิตของสหรัฐฯเองที่กำลังประสบกับอัตราการว่างงานในระดับที่สูงกว่าช่วงก่อนเกิดวิกฤติเศรษฐกิจเสียอีก
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 36 ฉบับที่ 3,197 วันที่ 2 - 5 ตุลาคม พ.ศ. 2559


