
ออมสิน ใช้ Data-PromptPay เจาะกลุ่มไร้หลักประกันสินเชื่อ แก้โจทย์เหลื่อมล้ำไทย
ธนาคารออมสิน อัดฉีดสินเชื่อรายย่อยตั้งแต่ปี 2568 วงเงินรวมกว่า 2 แสนล้านบาท ลุยนำข้อมูลทางเลือกและพฤติกรรมสแกนจ่ายผ่าน PromptPay ประเมินสินเชื่อ
KEY
POINTS
- ธนาคารออมสิน ปล่อยสินเชื่อให้กลุ่มคนที่ไม่มีหลักทรัพย์ค้ำประกัน เพื่อแก้ปัญหาความเหลื่อมล้ำและเพิ่มการเข้าถึงแหล่งเงินทุน
- ใช้เทคโนโลยีข้อมูลทางเลือกและระบบพร้อมเพย์ มาวิเคราะห์พฤติกรรมการใช้จ่ายของลูกค้าเพื่อประกอบการพิจารณาสินเชื่อ
- ช่วยเหลือลูกค้ารายย่อยที่ไม่มีหลักประกันไปแล้วกว่า 1.8 ล้านราย ด้วยวงเงินสินเชื่อรวมกว่า 2 แสนล้านบาท
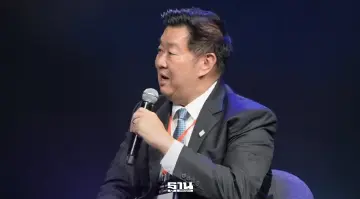
"สมพล ชีวะปัญญาโรจน์" ผู้อำนวยการธนาคารออมสิน ร่วมเวที Future-Ready Economy 2026 ฉายภาพการแก้ปัญหาความเหลื่อมล้ำ กางสถิติตั้งแต่ปี 2568 อุ้มลูกค้ารายย่อยไร้หลักประกันกว่า 1.8 ล้านราย รวมสินเชื่อกว่า 2 แสนล้านบาท พร้อมชูนวัตกรรมข้อมูลและ PromptPay เติมทุนให้คนไทยพึ่งพาตนเองได้ในระยะยาว
ภายในงาน Future-Ready Economy 2026 ที่กรุงเทพฯ วานนี้ (14 ต.ค.) ผู้อำนวยการธนาคารออมสิน ร่วมเสวนาหัวข้อ LeaderSHIFT Dialogue on Capital for Growth สถาบันทางการเงินจะเปลี่ยนทุนให้กลายเป็นการเติบโตที่เข้าถึงผู้คนได้มากขึ้นอย่างไร ร่วมกับตัวแทนธนาคารโลก หอการค้านานาชาติ และกองทุนความมั่งคั่งแห่งชาติของสิงคโปร์
นายสมพล กล่าวว่า Financial Inclusion เกิดขึ้นทั่วโลก มันถูกปิดกั้นมากขึ้นเรื่อยๆ ซึ่งในไทยเราพยายามดูแลกลุ่มที่ขาดหลักประกัน และไม่สามารถเข้าถึงแหล่งเงินทุนจากธนาคารพาณิชย์ได้ นั่นคือความท้าทายที่เราเผชิญอยู่ตอนนี้
“สิ่งที่สำคัญคือเราต้องดูว่าเราจะช่วยให้พวกเขาหาเงินได้อย่างไรในปัจจุบัน และอะไรที่จะช่วยให้พวกเขารอดชีวิตไปได้ในอีก 5 ถึง 10 ปีข้างหน้า แล้วถ้าถามว่าเราปล่อยกู้ขนาดไหนสำหรับลูกค้ารายย่อยของเรา ขนาดของสินเชื่อเริ่มต้นตั้งแต่ไม่กี่ร้อยดอลลาร์ ไปจนถึงหลักแสนดอลลาร์ นั่นคือกลุ่มลูกค้ารายย่อยที่มีขนาดเล็กและมีจำนวนมาก”

เราปล่อยกู้ให้ผู้ที่ไม่สามารถเข้าถึงการกู้ยืมเงินได้ โดยตั้งแต่ปี 2568 ธนาคารออมสินปล่อยสินเชื่อลูกค้ารายย่อยกว่า 1.8 ล้านราย มีสินเชื่อรวมกว่า 200,000 ล้านบาท
ปัจจุบันธนาคารออมสิน ใช้ประโยชน์จากข้อมูลทางเลือกมากขึ้นเพื่อปล่อยสินเชื่อ ที่ตอนนี้เทคโนโลยีราคาถูกลงมาก ทำให้เราสามารถเข้าถึงข้อมูลรายวันของลูกค้าได้ หรือในไทยเรามีระบบพร้อมเพย์ (PromptPay) ซึ่งช่วยให้เราเห็นข้อมูลการสแกนจ่ายเงินของลูกค้า และนั่นช่วยให้เราเข้าใจพฤติกรรมของฐานลูกค้ารายย่อยได้ดีขึ้น
ปัญหาในไทยตอนนี้คือ ผู้คนจำนวนมากมีความเหลื่อมล้ำที่แตกต่างกันอย่างมาก เราผลิตสินค้าขั้นต้น (Upstream) ที่มีมูลค่าต่ำ ไม่ใช่สินค้าขั้นปลาย (Downstream) เราผลิตสินค้าเกษตร เรามีสัดส่วนด้านไอทีต่ำมาก แต่เวลาที่เราอุปโภคบริโภค เรากลับต้องนำเข้าสินค้าจำนวนมาก
แม้ว่าสินเชื่อส่วนใหญ่จะมีขนาดเล็ก (200,000 - 300,000 บาทต่อราย) แต่ลูกค้ากลุ่มนี้มีจำนวนมาก และไม่มีหลักประกัน สำหรับธนาคารออมสิน มองถึงเรื่องที่เราจะทำอย่างไรให้มันมีความยั่งยืนมากขึ้น ทำให้ผู้คนสามารถใช้ชีวิตอยู่ได้ด้วยตัวเอง อาจจะทำงานน้อยลงนิดหน่อย แต่มีรายได้มากขึ้น และสามารถอยู่รอดได้


