บอร์ด ธปท. เปิดปมสินเชื่อ SME หดตัวต่อเนื่องเกือบ 17 ไตรมาส จี้เร่งแก้กฎหมาย
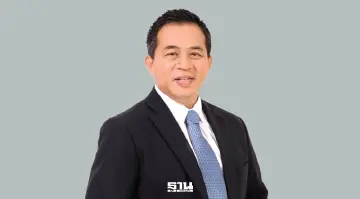
ดร.สมชัย สัจจพงษ์ ประธานบอร์ด ธปท. เปิดปมสินเชื่อ SME หดตัวต่อเนื่องเกือบ 17 ไตรมาส จี้เร่งแก้กฎหมาย-เข้มกำกับธนาคารพาณิชย์ ขณะที่งานวิจัย PIER พบสินเชื่อกระจุกตัวในธุรกิจขนาดใหญ่ ส่วน SME ประสิทธิภาพสูงเข้าถึงสินเชื่อเพียง 20% พร้อมแบกต้นทุนดอกเบี้ยสูงกว่าธุรกิจใหญ่
KEY
POINTS
- ดร.สมชัย สัจจพงษ์ ประธานบอร์ด ธปท. จี้ให้เร่งรัดการแก้ไขกฎหมายที่เกี่ยวข้องกับธนาคารแห่งประเทศไทยซึ่งมีความคืบหน้าล่าช้า
- แสดงความกังวลต่อปัญหาสินเชื่อ SME ที่หดตัวต่อเนื่องเกือบ 17 ไตรมาส และเสนอให้ ธปท. เพิ่มความเข้มข้นในการกำกับดูแลการปฏิเสธสินเชื่อของธนาคารพาณิชย์
- ชี้ปัญหาการจัดสรรทุนที่กระจุกตัวในธุรกิจขนาดใหญ่ ขณะที่ SME ที่มีประสิทธิภาพสูงกลับเข้าถึงสินเชื่อได้น้อยและต้องจ่ายดอกเบี้ยสูงกว่าความเสี่ยงจริง
ดร.สมชัย สัจจพงษ์ ประธานกรรมการธนาคารแห่งประเทศไทย (ธปท.) เปิดประเด็นปัญหาเชิงโครงสร้างภาคการเงินไทย ทั้งความล่าช้าในการปรับปรุงกฎหมาย การปล่อยสินเชื่อให้ผู้ประกอบการขนาดกลางและขนาดย่อม (SME) ที่หดตัวต่อเนื่อง และการกำหนดอัตราดอกเบี้ยที่อาจไม่สอดคล้องกับความเสี่ยงของผู้กู้แต่ละกลุ่ม ขณะที่งานวิจัยสถาบันวิจัยป๋วย อึ๊งภากรณ์ (PIER) พบว่า เงินทุนในระบบยังจัดสรรไปไม่ถึงธุรกิจที่มีประสิทธิภาพสูงอย่างทั่วถึง โดยเฉพาะ SME ซึ่งเป็นข้อจำกัดต่อการเพิ่มศักยภาพเศรษฐกิจไทย

จี้แก้กฎหมาย ธปท. หลัง 1 ปีครึ่งคืบหน้าเพียงมาตราเดียว
ดร.สมชัยกล่าวในการให้สัมภาษณ์สื่อมวลชนครั้งแรกในฐานะประธานกรรมการ ธปท. ว่า ตั้งแต่เข้ารับตำแหน่งเมื่อวันที่ 2 มิถุนายน 2568 มีเป้าหมายสำคัญในการผลักดันการปรับปรุงกฎหมายที่อยู่ในความรับผิดชอบของ ธปท. ให้ทันสมัย ลดข้อจำกัดในการดำเนินนโยบาย และรองรับการเปลี่ยนแปลงของเทคโนโลยีทางการเงิน ควบคู่กับการพัฒนาการสื่อสารให้ประชาชนเข้าใจได้ง่ายขึ้น การส่งเสริมให้บุคลากรเข้าใจเศรษฐกิจจริงและประชาชนฐานราก รวมถึงการรักษาความมั่นคงของเงินสำรองระหว่างประเทศ
อย่างไรก็ตาม สิ่งที่ผิดหวังมากที่สุดคือความคืบหน้าในการแก้ไขกฎหมายที่เกี่ยวข้อง โดยระบุว่า แม้คณะกรรมการ ธปท. มีมติตั้งแต่เดือนมิถุนายน 2568 ให้ศึกษาและเสนอประเด็นปรับปรุงกฎหมาย แต่หลังผ่านไปประมาณ 1 ปี 6 เดือน ผู้บริหาร ธปท. เสนอแก้ไขเพียงมาตราเดียวในกฎหมายธุรกิจสถาบันการเงิน
ดร.สมชัยระบุว่า กระบวนการศึกษาที่ผ่านมาอาศัยคณะทำงานจากบุคลากรภายในองค์กรเป็นหลัก และมีข้อสรุปว่าไม่จำเป็นต้องแก้ไขกฎหมาย พร้อมตั้งข้อสังเกตต่อความกังวลว่าการเสนอแก้กฎหมายอาจเผชิญแรงกดดันทางการเมือง โดยเสนอให้เปิดรับความเห็นจากหน่วยงานภายนอก เช่น กระทรวงการคลัง สำนักงานคณะกรรมการกฤษฎีกา และสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ รวมถึงผู้มีส่วนได้ส่วนเสีย เพื่อให้การพิจารณาครอบคลุมปัญหาและข้อจำกัดที่เกิดขึ้นจริง
สินเชื่อ SME ติดลบต่อเนื่อง จี้ ธปท. ตรวจสอบการปฏิเสธกู้
อีกประเด็นที่ประธานกรรมการ ธปท. แสดงความกังวล คือสินเชื่อ SME ของธนาคารพาณิชย์ที่หดตัวต่อเนื่องเกือบ 17 ไตรมาส โดยมองว่าเป็นปัญหาที่ต้องได้รับการแก้ไขอย่างจริงจัง


ดร.สมชัยเห็นว่า มาตรการที่ ธปท. เตรียมดำเนินการ เช่น Your Data หรือ Open Data, Data Bureau และ SME Credit Portal ยังไม่เกิดผลเป็นรูปธรรมตามที่คาดหวัง ขณะที่มาตรการ SME Credit Boost และ Secure+ เป็นเครื่องมือที่จำเป็น แต่ยังไม่เพียงพอในการแก้ปัญหาสินเชื่อ SME ที่หดตัว
นอกจากนี้ ยังตั้งข้อสังเกตถึงแนวทางพิจารณาสินเชื่อของธนาคารพาณิชย์ ทั้งการใช้เกณฑ์เข้มงวดเกินกว่าความเสี่ยงของผู้กู้ การใช้เวลาพิจารณานาน และการปฏิเสธสินเชื่อในบางกลุ่มธุรกิจ โดยเสนอให้ ธปท. เพิ่มความเข้มข้นในการกำกับดูแล เช่น สุ่มตรวจกรณีปฏิเสธสินเชื่อของธนาคารที่มีอัตราการปฏิเสธสูงผิดปกติ เพื่อประเมินว่ากระบวนการพิจารณาสินเชื่อสอดคล้องกับความเสี่ยงที่แท้จริงหรือไม่
ประธานกรรมการ ธปท. ยังตั้งข้อสังเกตถึงการกำหนดอัตราดอกเบี้ยสินเชื่อ SME ที่อาจสูงเกินความเสี่ยงจริง ขณะที่ธุรกิจขนาดใหญ่ได้รับอัตราดอกเบี้ยต่ำกว่าระดับความเสี่ยง พร้อมกล่าวถึงการนำสภาพคล่องส่วนเกินไปแสวงหาผลตอบแทนในตลาดซื้อคืนพันธบัตร (Repo) ของ ธปท.
PIER พบทุนกระจุกตัว ฉุดประสิทธิภาพเศรษฐกิจ
ข้อกังวลเรื่องการจัดสรรสินเชื่อสอดคล้องกับงานวิจัยของ PIER เรื่อง “Misallocation: โจทย์ใหญ่ของภาคการเงินในการเพิ่มศักยภาพเศรษฐกิจไทย” เผยแพร่เมื่อวันที่ 21 สิงหาคม 2569 ซึ่งวิเคราะห์งบการเงินของนิติบุคคลประมาณ 700,000 ราย ในช่วงปี 2542-2567 ร่วมกับข้อมูลสินเชื่อรายสัญญาจาก ธปท. งานวิจัยระบุว่า เศรษฐกิจไทยมีอัตราการเติบโตชะลอลงต่อเนื่อง จากเฉลี่ย 5.3% ในช่วงปี 2543-2550 เหลือ 3.7% ในช่วงปี 2553-2562 และ 2.4% ในช่วงปี 2564-2568
ขณะเดียวกัน ประสิทธิภาพการใช้สินทรัพย์ของภาคธุรกิจลดลง โดยเมื่อเปรียบเทียบปี 2556 กับปี 2567 พบว่า ผลตอบแทนต่อสินทรัพย์ (ROA) ลดลงจาก 8.3% เหลือ 6.3% แม้อัตรากำไร (Profit Margin) เพิ่มขึ้นจาก 6.7% เป็น 7.1% แต่รายได้ที่สร้างได้จากสินทรัพย์ 1 บาทกลับลดลงจาก 1.24 บาท เหลือ 0.88 บาท ผลดังกล่าวสะท้อนปัญหาการใช้สินทรัพย์เพื่อสร้างรายได้ที่ลดลงในหลายภาคธุรกิจ ทั้งภาคการผลิต บริการดั้งเดิม บริการสมัยใหม่ และอสังหาริมทรัพย์
เมื่อแยกองค์ประกอบการเปลี่ยนแปลงประสิทธิภาพในช่วงปี 2556-2567 พบว่า ปัจจัยลบสำคัญที่สุดมาจากบริษัทเดิมที่ใช้สินทรัพย์ได้ด้อยประสิทธิภาพลง รองลงมาคือบริษัทเกิดใหม่ที่ยังมีประสิทธิภาพต่ำ และการโยกย้ายทุนระหว่างบริษัทที่ไม่ได้ช่วยยกระดับประสิทธิภาพโดยรวม ขณะที่การออกจากตลาดของบริษัทที่มีประสิทธิภาพต่ำยังช่วยคัดกรองระบบได้จำกัด
SME ประสิทธิภาพสูงได้สินเชื่อเพียง 20%
งานวิจัย PIER ยังพบข้อจำกัดในการเข้าถึงแหล่งเงินทุน โดยสินเชื่อจากสถาบันการเงินมีสัดส่วนมากกว่าครึ่งของแหล่งเงินทุนทั้งหมดในระบบ ขณะที่นิติบุคคลมากกว่า 80% ในฐานข้อมูลไม่มีสินเชื่อจากธนาคารพาณิชย์ แม้พิจารณาเฉพาะกลุ่มธุรกิจที่มีประสิทธิภาพสูงสุด 30% แรก SME ยังได้รับสินเชื่อเพียงประมาณ 20% หรือ 1 ใน 5 ของกลุ่ม ขณะที่ธุรกิจขนาดใหญ่ได้รับสินเชื่อมากกว่า 60%
สำหรับข้อมูลสินเชื่อธุรกิจปี 2568 พบว่า สินเชื่อมากกว่า 75% กระจุกตัวอยู่ในกลุ่มธุรกิจขนาดใหญ่ประมาณ 15,000 ราย โดยราว 2 ใน 5 ของสินเชื่อกลุ่มนี้อยู่กับกลุ่มธุรกิจขนาดใหญ่ 25 กลุ่ม หรือ SiCorp ซึ่งมีประมาณ 1,000 ราย ขณะที่ SME ประมาณ 110,000 ราย ได้รับสินเชื่อรวมกันเพียง 25%
ดอกเบี้ย SME สูงกว่าธุรกิจใหญ่ แม้ควบคุมความเสี่ยง
ด้านต้นทุนสินเชื่อ งานวิจัยพบว่า ในกลุ่มธุรกิจที่มีประสิทธิภาพสูง SME ขนาดเล็กจ่ายอัตราดอกเบี้ยเฉลี่ย 7.8% เทียบกับธุรกิจขนาดใหญ่ที่จ่ายเฉลี่ย 3.9% แม้ SME จะมีความเสี่ยงด้านสินเชื่อสูงกว่า โดยมีสัดส่วนหนี้เสีย (NPL) 9.0% เทียบกับธุรกิจขนาดใหญ่ที่ 1.3%
อย่างไรก็ตาม เมื่อใช้แบบจำลองควบคุมปัจจัยความเสี่ยงต่าง ๆ เช่น โอกาสผิดนัดชำระหนี้ ความสามารถทำกำไร รายได้ หลักประกัน และอายุกิจการ ผลการศึกษาพบว่า SME และธุรกิจขนาดกลางยังจ่ายดอกเบี้ยสูงกว่าระดับที่อธิบายได้ด้วยความเสี่ยง ขณะที่ธุรกิจขนาดใหญ่และ SiCorp จ่ายดอกเบี้ยต่ำกว่าระดับความเสี่ยงที่แบบจำลองประเมินไว้
ผลการศึกษาดังกล่าวสะท้อนความไม่สมดุลในการกำหนดราคาสินเชื่อระหว่างกลุ่มธุรกิจ โดย SME และธุรกิจขนาดกลางมีภาระต้นทุนดอกเบี้ยสูงกว่าระดับความเสี่ยงที่ประเมินได้ ขณะที่ธุรกิจขนาดใหญ่ได้รับต้นทุนทางการเงินต่ำกว่าเมื่อเทียบกับความเสี่ยง
เสนอ 5 แนวทางแก้ปัญหาการจัดสรรทุน
PIER เสนอแนวทางเพิ่มประสิทธิภาพการจัดสรรทุน 5 ด้าน ได้แก่ การลดช่องว่างข้อมูลด้วยการใช้ข้อมูลเครดิต ข้อมูลทางเลือก (Alternative Data) และข้อมูลยืนยันการค้า เพื่อประเมินศักยภาพผู้กู้ได้รอบด้านขึ้น การพัฒนาระบบค้ำประกันจากภาครัฐหรือคู่ค้าโดยกำหนดต้นทุนตามความเสี่ยงจริง การกำหนดอัตราดอกเบี้ยให้สะท้อนความเสี่ยงของผู้กู้ การเพิ่มการแข่งขันและช่องทางระดมทุนสำหรับ SME และธุรกิจเกิดใหม่ ตลอดจนการติดตามการกำหนดดอกเบี้ยที่ต่ำกว่าความเสี่ยงอย่างผิดปกติ เพื่อป้องกันการสะสมความเปราะบางในระบบการเงิน
ส่วนการประเมินผลงานผู้ว่าการ ธปท. ดร.สมชัยให้ภาพรวมอยู่ในระดับผ่าน โดยระบุว่ามีความสนใจต่อภาวะเศรษฐกิจมหภาคและการเติบโตมากขึ้น สื่อสารชัดเจน และมีมาตรการแก้ปัญหาเฉพาะจุด แต่ยังมีข้อจำกัดด้านการผลักดันแก้ไขกฎหมาย การจัดการปัญหาสินเชื่อ SME และการจัดลำดับความสำคัญของมาตรการ
นอกจากนี้ ยังตั้งข้อสังเกตต่อตัวเลขที่ ธปท. รายงานว่าการถอนเงินสดลดลง 57% และธุรกรรมทองคำลดลง 85% หลังใช้มาตรการสกัดเงินเทา โดยเห็นว่าตัวเลขดังกล่าวอาจยังไม่เพียงพอที่จะยืนยันว่าเงินเทาลดลงจริง เนื่องจากอาจมีการแบ่งธุรกรรมให้มีมูลค่าต่ำกว่าเกณฑ์รายงานเพื่อหลีกเลี่ยงการตรวจสอบ
ทั้งนี้ ประเด็นจากการให้สัมภาษณ์ของประธานกรรมการ ธปท. และผลการศึกษาของ PIER สะท้อนโจทย์ร่วมของระบบการเงินไทย ทั้งการเข้าถึงสินเชื่อของ SME การกำหนดราคาสินเชื่อตามความเสี่ยง และการจัดสรรเงินทุนไปยังธุรกิจที่มีศักยภาพ ซึ่งเป็นปัจจัยสำคัญต่อการเพิ่มประสิทธิภาพและขีดความสามารถในการเติบโตของเศรษฐกิจไทย